TVA des travaux de rénovation : le taux dépend du logement, du chantier et de la facture
Le taux de TVA applicable à des travaux de rénovation dépend de plusieurs critères : l’âge et l’usage du logement, la nature exacte des travaux, les équipements installés et leur mode de facturation. Avant de signer un devis, il faut donc distinguer les taux de 5,5 %, 10 % et 20 %.
5,5 %, 10 % ou 20 % : le bon réflexe pour choisir le taux
Pour déterminer la TVA applicable, commencez par qualifier le chantier. S’agit-il d’une amélioration courante, d’une rénovation énergétique répondant à des critères techniques ou d’une opération exclue des taux réduits ? Une même facture peut comporter plusieurs taux lorsque le chantier réunit des prestations différentes.
Testez vos connaissances sur la TVA des travaux
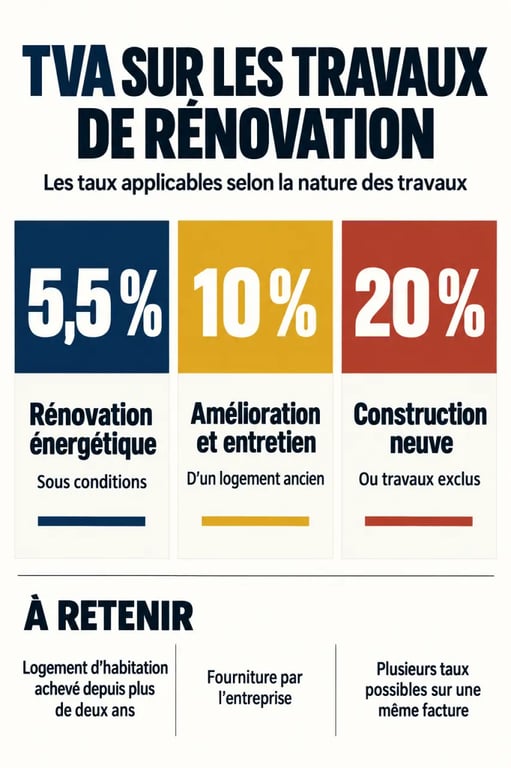
| Taux de TVA | Travaux principalement concernés | Condition à retenir |
|---|---|---|
| 5,5 % | Rénovation ou amélioration de la performance énergétique | Équipements et travaux répondant aux critères applicables, posés par une entreprise |
| 10 % | Amélioration, transformation, aménagement et entretien | Logement d’habitation achevé depuis plus de 2 ans |
| 20 % | Construction neuve, extension importante, achats directs de matériaux et travaux exclus | Taux normal lorsqu’aucune condition de taux réduit n’est remplie |
Le taux de 10 % concerne les travaux qui améliorent un logement existant sans relever spécifiquement de la performance énergétique. Le taux de 5,5 % vise certains travaux qui réduisent les besoins énergétiques ou utilisent une énergie renouvelable. Le taux normal de 20 % s’applique lorsqu’une condition manque ou lorsque l’opération s’apparente à la création d’un immeuble neuf.
Le logement et le client doivent-ils remplir des conditions ?
Les taux réduits concernent en principe les locaux affectés ou destinés à l’être à l’habitation, achevés depuis plus de deux ans au début des travaux. Une résidence principale et une résidence secondaire peuvent être concernées. Les parties privatives et les parties communes d’une copropriété peuvent également être éligibles si elles respectent les conditions prévues.
Propriétaire, locataire, bailleur : qui peut en bénéficier ?
La TVA réduite n’est pas réservée au propriétaire occupant. Un propriétaire bailleur, un locataire, un occupant à titre gratuit, une SCI ou un syndicat de copropriétaires peuvent en bénéficier. Les travaux doivent porter sur un logement d’habitation ancien et les informations transmises à l’entreprise doivent être exactes.
Un détail qui change le coût : qui achète les fournitures ?
Pour appliquer un taux réduit aux équipements et à leur pose, l’entreprise doit en principe fournir et facturer l’ensemble au client. Si vous achetez vous-même des fenêtres, un radiateur, des matériaux isolants ou un équipement sanitaire en magasin, ces achats relèvent généralement de la TVA à 20 %. L’artisan peut ensuite appliquer un taux réduit à sa seule prestation de pose lorsque les conditions sont réunies.
La facture distingue donc la fourniture vendue au particulier de l’équipement fourni et incorporé dans un ouvrage par l’entreprise. Cette différence peut modifier le montant final du chantier. Comparez les offres à périmètre identique et vérifiez que le prix des matériaux, la main-d’œuvre, le taux de TVA et la responsabilité de la pose apparaissent clairement.
Les travaux qui relèvent habituellement de 10 % ou de 5,5 %
À 10 % : remettre en état, aménager ou transformer
Le taux de 10 % peut s’appliquer aux travaux d’amélioration, de transformation, d’aménagement et d’entretien. Cela peut concerner la rénovation d’une salle de bains, la réfection d’une cuisine, le remplacement d’un revêtement de sol, la peinture, la plomberie, l’électricité, la pose de rangements ou la réparation d’une toiture existante. Les travaux indissociablement liés à ces prestations peuvent aussi bénéficier du taux réduit lorsqu’ils sont fournis et posés par l’entreprise.
Le taux réduit ne s’applique pas automatiquement à tous les équipements. L’installation doit s’intégrer à des travaux éligibles dans un logement ancien. Pour une cuisine équipée, une climatisation ou un aménagement extérieur, demandez à l’entreprise de préciser le taux appliqué à chaque poste et la raison de son application.
À 5,5 % : améliorer la performance énergétique
Le taux de 5,5 % concerne certains travaux de rénovation énergétique et les travaux qui leur sont indissociablement liés. Sous réserve du respect des caractéristiques techniques requises, il peut s’appliquer à l’isolation des parois opaques et vitrées, à l’isolation des portes donnant sur l’extérieur, aux volets isolants et à certaines protections solaires mobiles. Le calorifugeage, la régulation et la programmation du chauffage peuvent aussi entrer dans ce cadre.
Certains équipements peuvent également relever de ce taux lorsqu’ils satisfont aux exigences applicables : pompe à chaleur, chauffe-eau thermodynamique, capteurs solaires, ventilation mécanique contrôlée double flux, VMC simple flux hygroréglable ou ventilation hybride hygroréglable. Certains panneaux solaires d’une puissance inférieure ou égale à 9 kW sont aussi soumis à des conditions spécifiques. Les chaudières utilisant des combustibles fossiles font l’objet d’un régime distinct. Le remplacement d’une chaudière n’ouvre donc pas automatiquement droit à une TVA de 5,5 %.
Les situations qui font basculer les travaux à 20 %
Les taux réduits ne s’appliquent pas aux travaux réalisés dans un local qui n’est pas destiné à l’habitation. Ils sont aussi écartés lorsque le projet comprend une addition de construction, une surélévation ou une augmentation de la surface de plancher de plus de 10 %. Dans ces situations, l’opération dépasse la rénovation d’un bâti existant.
Une rénovation très lourde peut également être assimilée à la production d’un immeuble neuf au sens fiscal. C’est notamment le cas lorsque les travaux remettent à neuf plus de la moitié du gros œuvre ou plus des deux tiers du second œuvre, selon les critères retenus. La qualification dépend de l’ampleur globale du chantier, et non du seul intitulé commercial utilisé sur le devis.
- construction d’une extension ou création d’une surface habitable nouvelle ;
- surélévation de la maison ou de l’immeuble ;
- achat direct de matériaux ou d’équipements par le particulier ;
- travaux sur des locaux professionnels ou commerciaux non affectés à l’habitation ;
- rénovation d’une ampleur telle qu’elle s’apparente fiscalement à du neuf.
Les travaux peuvent être appréciés globalement sur une période de 2 ans. Il est donc risqué de diviser artificiellement un projet important en plusieurs devis pour conserver un taux réduit. L’administration peut examiner la réalité et l’ampleur de l’opération dans son ensemble.
Devis, mention de certification et documents à conserver
Depuis le 1er mars 2025, l’ancienne attestation formelle n’est plus le justificatif à produire. Le client doit certifier que les conditions d’application du taux réduit sont réunies au moyen d’une mention portée sur le devis ou la facture. Cette certification engage sa responsabilité. Si une information inexacte a conduit à appliquer un taux trop faible, il peut devoir acquitter le complément de taxe.
Avant d’accepter un devis, vérifiez que chaque poste détaille la fourniture, la pose, les caractéristiques de l’équipement, le taux de TVA et le total TTC. Pour des travaux à 5,5 %, demandez les références techniques permettant de confirmer l’éligibilité. Conservez les devis acceptés et les factures jusqu’au 31 décembre de la cinquième année suivant la réalisation ou la facturation des travaux.
Un devis fiable ne se contente donc pas d’afficher un taux réduit. Il distingue les prestations soumises à des taux différents, indique ce qui est facturé par l’entreprise et comporte la mention de certification requise. Pour un cas complexe, notamment une extension, une rénovation lourde ou un équipement de chauffage, consultez les précisions publiées par l’administration fiscale et les informations de Service-Public avant de signer.